
Roma, 11 novembre – Se oltre ad evidenziare in ogni occasione il peso rilevante del sistema sanitario sull’economia del Paese e, almeno ogni tanto, si provasse a pensare anche a quanto costerebbe al Paese l’assenza di un sistema sanitario, forse in futuro il confronto sul complesso problema della sostenibilità delle spese per la salute potrebbe giovarsi di un approccio più razionale e consapevole. Intanto, per avviare una riflessione al riguardo, può tornare utile un dato di sintesi che emerge dal XXI Rapporto Meridiano Sanità di TEHA Group, presentato a Roma il 10 novembre durante il Forum Sanità e Life Sciences – Governare le transizioni, costruire il futuro, patrocinato dalla Conferenza delle Regioni e delle Province autonome, dal Ministero della Salute e da Fiaso, secondo il quale la sanità rappresenta il 12,4% del Pil italiano e il 14,5% dell’occupazione nazionale, ma il costo economico degli anni di salute persi dalla popolazione in età lavorativa raggiunge 96 miliardi di euro, pari al 4,2% del prodotto interno lordo.
L’analisi colloca la salute al centro delle prospettive economiche e industriali del Paese, considerando il sistema sanitario e la filiera delle Life Sciences come parti di un unico ecosistema capace di generare occupazione, innovazione e valore aggiunto. Nel 2026 la spesa sanitaria pubblica italiana è prevista a 148,8 miliardi di euro, pari al 6,4% del Pil, con un divario di circa 6 miliardi rispetto al livello di finanziamento del Ssn. Secondo le proiezioni di Meridiano Sanità, nel 2050 la spesa potrebbe raggiungere 218,8 miliardi in valori nominali, avvicinandosi al 9% del Pil.
“La salute è oggi un asset strategico per la crescita e la competitività. In Italia il suo ecosistema vale il 12,4% del PIL e il 14,5% dell’occupazione nazionale e contribuisce al capitale umano, alla produttività e alla capacità del Paese di competere” ha dichiarato Valerio De Molli 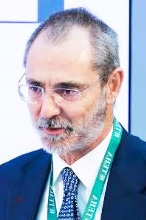 (nella foto), managing partner & Ceo di The European House-Ambrosetti e TEHA Group. “La sfida è tenere insieme due obiettivi: un Ssn pronto a rispondere ai nuovi bisogni di salute e un’Italia più competitiva nella nuova geografia globale delle Life Sciences. È su queste due direttrici che abbiamo costruito le proposte di Meridiano Sanità”.
Il tema, è opportuno ricordarlo, non riguarda solo il nostro Paese, ma ha rilevanza globale: l’economia mondiale della salute genera oltre 6.300 miliardi di dollari di valore aggiunto, equivalenti al 7,6% del Pil planetario, e sostiene circa 194 milioni di posti di lavoro. Ciò precisato, secondo le analisi richiamate nel report di Meridiano Sanità una riallocazione della spesa pubblica italiana verso investimenti favorevoli alla crescita, tra cui sanità, istruzione, ricerca e infrastrutture, nel lungo periodo potrebbe innalzare il livello del Pil fino al 9,6% in più, con circa tre punti attribuibili alla componente sanitaria. Un potenziale significativo, soprattutto se si considera che negli ultimi vent’anni l’economia italiana è cresciuta in termini reali del 5,3%, contro il 29,4% dell’Unione europea.
Le criticità del sistema: spesa sanitaria (al 75% assorbita da over 60), personale e spesa farmaceutica
L’invecchiamento della popolazione rappresenta uno dei principali fattori di pressione sui conti sanitari. Nel modello elaborato da Meridiano Sanità, circa tre quarti della spesa pubblica prevista per il 2050 sarebbero associati alla popolazione con più di 60 anni, in un contesto caratterizzato da una domanda crescente di assistenza e dalla necessità di adeguare l’organizzazione dei servizi.
Aumenta intanto il contributo diretto delle famiglie. Nel 2025 la spesa sanitaria sostenuta dai cittadini ha raggiunto 42,4 miliardi di euro, ai quali si aggiungono circa 7 miliardi intermediati attraverso fondi sanitari, assicurazioni e altri regimi volontari.
Alla pressione finanziaria si affiancano le pesanti criticità in ambito di risorse umane: rispetto alla media di Francia, Germania e Spagna, l’Italia presenta un deficit di circa 75mila professionisti tra medici di medicina generale, specialisti e infermieri, calcolato in rapporto alla popolazione. Le retribuzioni medie risultano inoltre inferiori del 35%, una differenza che incide sulla capacità del sistema di attrarre e trattenere personale qualificato.
Le difficoltà assumono caratteristiche differenti nei territori. Il Meridiano Sanità Regional Index rileva infatti significativi divari tra Nord e Sud nello stato di salute della popolazione, nei determinanti socioeconomici e ambientali e nella capacità dei sistemi regionali di garantire risultati sanitari adeguati. Nessuna Regione del Mezzogiorno supera la media nazionale in nessuna delle tre dimensioni considerate.
Un capitolo particolarmente rilevante sul piano finanziario riguarda la spesa farmaceutica pubblica, che nel 2025 ha raggiunto 24,9 miliardi di euro, equivalenti al 18,4% del Fondo sanitario nazionale, a fronte di una quota di risorse programmate pari al 15,3%.
La distribuzione della spesa evidenzia uno squilibrio tra i diversi canali. La farmaceutica convenzionata registra un avanzo di circa 500 milioni, mentre gli acquisti diretti superano il relativo tetto di quasi 4,9 miliardi. Il conseguente meccanismo di payback a carico delle imprese ha raggiunto 2,4 miliardi di euro.
Il disallineamento dovrebbe proseguire nell’anno in corso, con una differenza complessiva tra risorse programmate e spesa farmaceutica che potrebbe superare i 5 miliardi, ancora prevalentemente concentrata sugli acquisti diretti. Parallelamente, il Fondo per i farmaci innovativi presenta un tasso di utilizzo limitato al 53%.
Si tratta di numeri che evidenziano la necessità di una programmazione più aderente alla composizione effettiva della spesa e all’evoluzione delle esigenze assistenziali, anche per assicurare maggiore prevedibilità alle imprese impegnate nello sviluppo e nella commercializzazione di nuove terapie. Guardando ovviamente anche ai punti di forza del settore farmaceutico italiano, che mantiene una posizione di primo piano nel panorama europeo: nel 2025 il valore della produzione ha raggiunto 56,1 miliardi di euro, collocando l’Italia al secondo posto Ue, mentre le esportazioni di medicinali hanno toccato 69,2 miliardi.
A livello comunitario, farmaceutica e dispositivi medici impiegano complessivamente quasi 1,9 milioni di persone e generano un avanzo commerciale di circa 270 miliardi di euro. La solidità della base industriale europea dovrà tuttavia far i conti con le sfide insidiose che che stanno arrivando dal progressivo spostamento degli equilibri internazional: tra il 2010 e il 2025 la quota dell’Europa nel mercato farmaceutico mondiale è diminuita dal 29,2% al 23,7%, mentre la Cina ha rafforzato significativamente il proprio ruolo nella ricerca clinica. La quota cinese dei nuovi trial autorizzati nell’insieme di Europa, Stati Uniti e Cina è passata dal 10,1% al 45,8% nello stesso periodo.
A incidere sulle prospettive del comparto intervengono anche le politiche internazionali di determinazione dei prezzi dei medicinali, tra cui il principio della Most Favored Nation (MFN), che introduce ulteriori elementi di competizione per l’attrazione degli investimenti.
Meridiano Sanità ha valutato l’esposizione di 14 Paesi europei al nuovo scenario internazionale, considerando separatamente la capacità di attrarre investimenti manifatturieri e quella di competere nella ricerca e nell’innovazione. Italia e Irlanda risultano gli unici due Paesi caratterizzati da un’elevata esposizione su entrambe le dimensioni.
Per il mercato italiano, la rilevanza della produzione farmaceutica rende particolarmente importante il mantenimento di condizioni favorevoli agli investimenti industriali, alla ricerca e allo sviluppo di attività ad alto valore aggiunto. La ricerca clinica costituisce uno degli elementi di maggiore rilievo. Su 7.014 studi avviati in Europa tra gennaio 2023 e giugno 2026, il 29,3% coinvolge almeno un centro italiano, risultato che colloca il Paese al quarto posto europeo.
L’analisi condotta sui 259 trial oncologici avviati in Italia nel 2025 stima inoltre che a ogni euro investito nella ricerca clinica oncologica siano associati circa 2,4 euro di valore, comprendendo attività economica, conoscenze scientifiche, potenziali benefici clinici e contributi alla sostenibilità del sistema sanitario.
Prevenzione e intelligenza artificiale, le nuove sfide economiche e assistenziali
Il rapporto dedica ampio spazio anche al rapporto tra salute, produttività e cambiamento demografico. Nel 2025 la speranza di vita italiana ha raggiunto 81,7 anni per gli uomini e 85,7 per le donne, ma quasi il 30% dell’esistenza viene trascorso in condizioni di malattia o limitazione.
Come già anticipato a inizio articolo, secondo il report di Meridiano Sanità il valore economico degli anni di salute persi dalla popolazione in età lavorativa ammonta a circa 96 miliardi di euro, pari al 4,2% del Pil. Il dato si inserisce in uno scenario demografico nel quale, entro il 2050, la forza lavoro italiana potrebbe ridursi di oltre tre milioni di persone.
In questa prospettiva, la prevenzione assume una rilevanza che va oltre il contenimento della spesa sanitaria. Le analisi riportate da TEHA indicano che ogni euro destinato agli interventi di sanità pubblica genera un ritorno economico mediano superiore a 14 euro, che raggiunge i 19 euro considerando l’immunizzazione della popolazione adulta.
In materia di prevenzione esistono però consistenti margini di miglioramento. La copertura vaccinale completa contro l’Hpv raggiunge il 51,2% delle ragazze e il 44,7% dei ragazzi di dodici anni, mentre tra gli over 65 la vaccinazione antinfluenzale si ferma al 49,8%. Le coperture stimate per pneumococco ed Herpes Zoster sono rispettivamente del 40% e del 10%. Anche gli screening oncologici organizzati mostrano livelli di adesione contenuti: il 53,1% della popolazione target per la mammografia, il 48,4% per la cervice uterina e il 34,9% per il colon-retto. Sul fronte dei principali fattori di rischio, circa un italiano su cinque fuma e quasi un adulto su due è in eccesso ponderale, condizione che riguarda anche il 37% dei bambini di otto anni.
Parlando di prevenzione,entra prepotentemente in gioco la nuova protagonista dei temi, l’intelligenza artificiale, che sta scalzando il Dr, Google e modificando il rapporto tra cittadini e informazioni sanitarie. Secondo un’indagine condotta da Meridiano Sanità su 2.000 italiani, oltre quattro persone su dieci hanno già utilizzato strumenti di IA per chiarire dubbi relativi alla salute, sebbene soltanto il 3% li consideri la fonte più affidabile.
Il medico rimane il principale riferimento per otto cittadini su dieci, ma circa la metà di chi consulta strumenti digitali non condivide successivamente le informazioni raccolte con il professionista sanitario. Più di un intervistato su cinque ha inoltre preso decisioni riguardanti la propria salute sulla base di contenuti trovati online e, tra questi, oltre un terzo ha scelto di assumere oppure evitare un farmaco.
La rilevazione indica tuttavia una significativa disponibilità verso strumenti regolamentati: oltre sei italiani su dieci utilizzerebbero un sistema di intelligenza artificiale certificato dal servizio sanitario.
Le evidenze raccolte dalla mole dei dati rilevato da Meridiano Sanità sono alla base dell’elaborazione di dieci proposte indirizzate a perseguire quelli che, per TEHA, sono i due irrinunciabili obiettivi strategici: adeguare il Servizio sanitario nazionale ai bisogni futuri e rafforzare la competitività italiana nelle Life Sciences.
